


Share This Article
Choisir une assurance auto revient souvent à arbitrer entre le niveau de protection et ce que le contrat couvre réellement. Chez Axa, l’offre belge s’étend de la responsabilité civile obligatoire aux formules Omnium, avec des protections différentes selon les risques visés. Nous avons examiné les informations produit publiées par l’assureur; nous n’avons pas testé de sinistre ni évalué le traitement d’un dossier.
Voici ce que les garanties permettent de comparer, ce qu’elles ne permettent pas de conclure seules, et à quels conducteurs les niveaux semblent le mieux correspondre.
Certains liens de cet article sont des liens affiliés : si vous effectuez un achat par leur intermédiaire, nous pouvons recevoir une petite commission.
Avant d’aller plus loin
- La responsabilité civile est la couverture de base et vise les dommages causés à des tiers.
- Mini Omnium ajoute plusieurs risques définis, dont le vol, le bris de vitre et certains événements naturels.
- Mini Omnium Extra ajoute une protection en cas de perte totale du véhicule après un accident, sous conditions.
- Omnium est le niveau le plus étendu présenté, mais les exclusions et franchises restent déterminantes.
La responsabilité civile couvre le socle légal
La responsabilité civile auto répond à un besoin précis : couvrir la responsabilité envers les tiers lorsque le véhicule cause un dommage. Elle ne doit pas être confondue avec une protection générale de votre propre voiture. Un conducteur qui cherche surtout à respecter l’obligation d’assurance et dont le véhicule a une valeur limitée peut commencer par examiner cette formule. Consultez la page de la responsabilité civile Axa pour la définition et les conditions publiées.
Le point faible est tout aussi important que son utilité : cette base ne signifie pas que les dégâts de votre véhicule après un accident dont vous êtes responsable seront pris en charge. Pour comparer la garantie au texte du contrat, ouvrez les informations sur la responsabilité civile Axa et vérifiez les exclusions, franchises et éventuelles conditions d’utilisation. L’intitulé seul ne suffit pas pour déterminer le remboursement dans un cas particulier.
Mini Omnium élargit la couverture à des risques définis
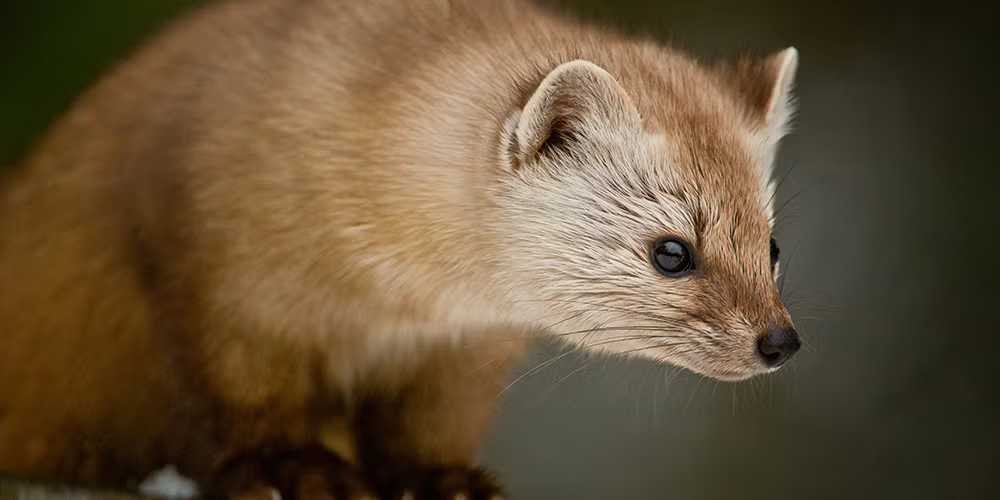
La Mini Omnium ajoute des garanties nommées par Axa, notamment le bris de vitre, l’incendie, les forces de la nature, la collision avec un animal ainsi que le vol ou sa tentative. Cette formule peut intéresser les personnes qui souhaitent protéger leur voiture contre ces événements sans sélectionner d’emblée le niveau Omnium. Elle offre un périmètre ciblé. Les mots « notamment » et « selon le contrat » comptent : ils invitent à lire les définitions et limites propres à chaque garantie. Consultez les garanties détaillées avant de décider.
En revanche, la liste ne doit pas être interprétée comme la prise en charge de tout dommage matériel. Avant de retenir cette option, identifiez les sinistres qui vous préoccupent réellement, puis voyez comment les conditions les définissent. Les détails de la Mini Omnium permettent de vérifier si la protection contre le vol, le vitrage ou les événements naturels correspond à votre usage et à votre véhicule.
- À examiner : la définition du bris de vitre et les éléments concernés.
- À comparer : les conditions applicables au vol et à sa tentative.
- À confirmer : les franchises et les preuves éventuellement requises après un sinistre.
Mini Omnium Extra ajoute un cas de perte totale
La différence mise en avant pour Mini Omnium Extra concerne les dommages matériels lorsque le véhicule est déclaré en perte totale après un accident. C’est un ajout concret par rapport à la Mini Omnium de base, et il peut retenir l’attention d’un propriétaire qui souhaite une protection supplémentaire dans ce scénario précis sans présumer que toutes les réparations sont couvertes.
La limite est dans le déclencheur même : la mention porte sur une perte totale, pas sur toute collision ou tout dommage. Le contrat doit préciser ce que signifie cette qualification et les circonstances prises en charge. Il faut aussi comparer la valeur que représente la voiture pour vous avec la portée de cette garantie. La page de Mini Omnium Extra est le bon endroit pour lire le libellé applicable et demander une confirmation en cas de doute. Vérifiez aussi les conditions de la garantie.
Omnium vise une protection plus large, avec des conditions
La formule Omnium complète les niveaux précédents par une couverture plus étendue des dommages au véhicule. Elle mérite d’être étudiée lorsque la voiture conserve une valeur importante ou que son remplacement pèserait lourd dans le budget du foyer. Mais « plus étendue » ne veut pas dire sans limite : exclusions, franchises, valeur retenue et conditions de déclaration peuvent changer l’intérêt pratique de la formule.
Pour comparer justement l’Omnium à la Mini Omnium, regardez les événements supplémentaires qui sont couverts et la part restant à votre charge. Consultez le descriptif de l’Omnium et demandez une simulation fondée sur votre véhicule. Un devis permet de voir comment les caractéristiques de la voiture, l’usage déclaré et les options modifient la proposition, sans transformer la formule en recommandation automatique.
Le parcours en ligne annoncé par Axa facilite la comparaison initiale. Vous pouvez consulter les options auto pour mettre les niveaux côte à côte. Il ne remplace pas la lecture des conditions générales, en particulier si plusieurs conducteurs utilisent la voiture ou si elle sert à des trajets professionnels. Conservez les réponses fournies lors de la demande : elles aident à vérifier que la proposition correspond bien à la situation assurée.
Le bon niveau dépend de la voiture et du risque accepté
Notre lecture des formules fait ressortir une gradation compréhensible, mais pas un gagnant universel. Le choix dépend à la fois de la valeur du véhicule, de votre capacité à absorber une réparation ou un remplacement, et des exclusions qui s’appliquent à votre profil. C’est un arbitrage personnel. Pour préparer votre comparaison, nous conseillons de procéder ainsi :
- Notez les risques que vous souhaitez transférer à l’assureur, plutôt que de choisir uniquement d’après le nom de la formule.
- Comparez les garanties et franchises pour un même véhicule et les mêmes conducteurs.
- Demandez ce qui se passe dans le scénario qui vous importe : bris de vitre, vol, collision ou perte totale.
- Relisez les exclusions et les modalités de déclaration avant d’accepter une offre.
Cette méthode évite de payer pour une protection mal comprise et réduit le risque de compter sur une garantie absente. Les pages de la responsabilité civile, de la Mini Omnium, de la Mini Omnium Extra et de l’Omnium donnent le point de départ de cette vérification. Les liens mènent aux informations de la boutique belge concernée; les termes complets restent ceux du contrat remis au souscripteur.
Prêt à comparer les garanties de votre voiture ?
Pour une voiture de faible valeur, la responsabilité civile peut suffire à couvrir le besoin essentiel, tandis que Mini Omnium répond à des risques matériels précis. Mini Omnium Extra a un intérêt plus ciblé autour de la perte totale, et l’Omnium mérite une comparaison lorsque la valeur du véhicule justifie une protection plus large. Ce sont des repères de lecture, pas une décision personnalisée.
Notre recommandation est de partir du risque financier que vous souhaitez éviter, puis de confronter chaque option aux exclusions, franchises et définitions contractuelles. La principale réserve : les pages de présentation ne permettent pas, à elles seules, de prévoir l’issue d’un dossier individuel. Demandez une simulation auto et faites confirmer les points importants avant la souscription. Vous pouvez également relire les conditions de l’Omnium et les limites de Mini Omnium Extra avec votre véhicule en tête.
Axa mérite d’être comparée si vous faites correspondre chaque garantie à un risque réel et vérifiez les limites du contrat avant de choisir.

